Introdução
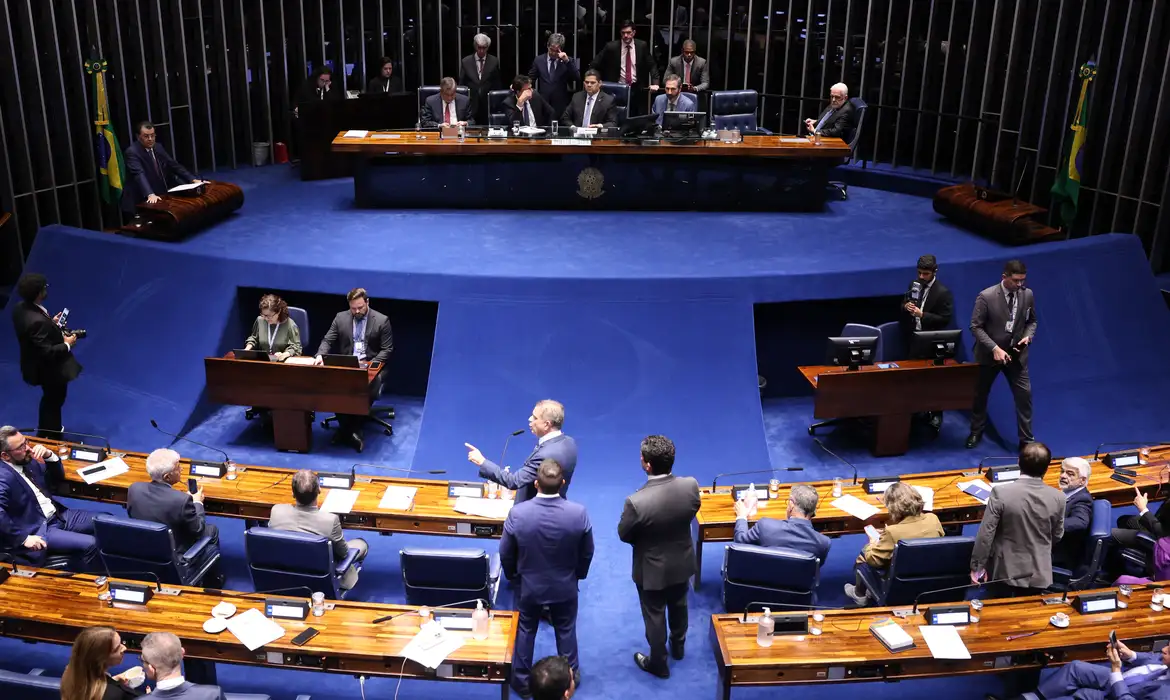
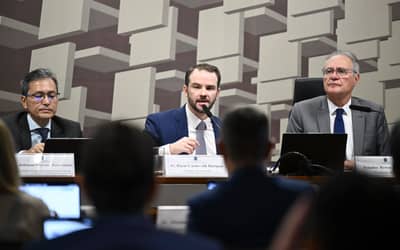
Na terça-feira (17), o ministro da Fazenda, Dario Durigan, participou de uma audiência pública na Comissão de Assuntos Econômicos (CAE) do Senado para detalhar o cálculo da alíquota de referência da Contribuição sobre Bens e Serviços (CBS), tributo que substitui o PIS e a Cofins na nova reforma tributária. A discussão centrou-se na divergência entre a alíquota de 11,3% recomendada pelo Tribunal de Contas da União (TCU) e a estimativa governamental de que o peso médio sobre o consumidor ficará abaixo de 8,5%.
Transparência
O relator da matéria, senador Eduardo Braga (MDB-AM), solicitou acesso aos critérios técnicos que fundamentam o cálculo, alegando que esses dados permanecem em sigilo. Ele questionou a diferença entre os 11,3% do TCU e os 9,21% inicialmente estimados pelo comitê gestor da reforma tributária, defendendo que a transparência seja essencial para a aceitação do novo regime.
Vital do Rêgo Filho, presidente do TCU, esclareceu que a divergência decorre de projeções feitas antes da definição final da Lei Complementar 214/2025, que regulamentou a CBS e o Imposto sobre Bens e Serviços (IBS). O texto final introduziu isenções, reduções de alíquotas e regimes específicos que impactaram as projeções originais.
- Publicidade -
Em resposta, o Senado aprovou um requerimento para que dois técnicos do tribunal auxiliem temporariamente na análise da alíquota.
Robinson Barreirinhas, secretário especial da Receita Federal, criticou comparações com a alíquota brasileira e a de outros países, apontando que a legislação brasileira inclui mecanismos de redução e devolução de impostos que não são considerados em outros sistemas. Ele destacou que, em 2027, cerca de R$ 10 bilhões em tributos sobre o consumo serão devolvidos a famílias de baixa renda por meio de cashback.
Preços
Durigan reconheceu a possibilidade de impacto inflacionário, mas minimizou a repercussão nos preços, explicando que os empresários irão ajustar suas precificações conforme a nova legislação, levando em conta créditos e débitos. Ele afirmou que, à medida que a adaptação ocorrer nos próximos meses, o efeito inflacionário tende a diminuir, sob supervisão da Fazenda.
Reforma da tributação corporativa
O ministro também defendeu a desoneração da folha de pagamento, mas sem comprometer a Previdência. Ele propôs a transferência de parte da carga tributária sobre salários para bases como faturamento ou resultado das empresas, mantendo a neutralidade fiscal.
IVA e estrutura da reforma tributária
A reforma, aprovada com o objetivo de simplificar a cobrança de impostos e garantir neutralidade de arrecadação, introduziu o Imposto sobre Valor Agregado (IVA-Dual). A implantação será gradual até 2033, quando o sistema deverá estar plenamente operacional.
O IBS substitui o ICMS (competência estadual) e o ISS (competência municipal). A CBS substitui o PIS e a Cofins. O Imposto Seletivo (IS), de competência federal, incidirá sobre bens e serviços nocivos à saúde ou ao meio ambiente, aumentando a carga tributária sobre esses produtos e desencorajando seu consumo. O IS também substituirá parte da arrecadação do IPI, que será zerado em 2027, exceto para itens com industrialização incentivada na Zona Franca de Manaus.
Conclusão
Com a definição da alíquota de referência ainda pendente até 15 de dezembro, o Senado tem a tarefa de escolher um percentual que equilibrará a arrecadação com o impacto sobre o consumidor. Enquanto isso, o TCU pode ser adotado provisoriamente. A audiência evidenciou a complexidade da transição tributária e a necessidade de transparência, diálogo e ajustes técnicos para assegurar que a reforma cumpra seu objetivo de simplificação e equidade.